Artikel · Betrieb

Beleg verloren: was in Zypern dann gilt

Ein fehlender Beleg kostet nicht die Ausgabe, sondern den Abzug. Der Unterschied sind bei 15 Prozent Körperschaftsteuer 15 Cent je Euro.

Von Alexander Volkhine4 Min. Lesezeit
Beweislast bei dirKontoauszug genügt nicht6 Jahre Aufbewahrung
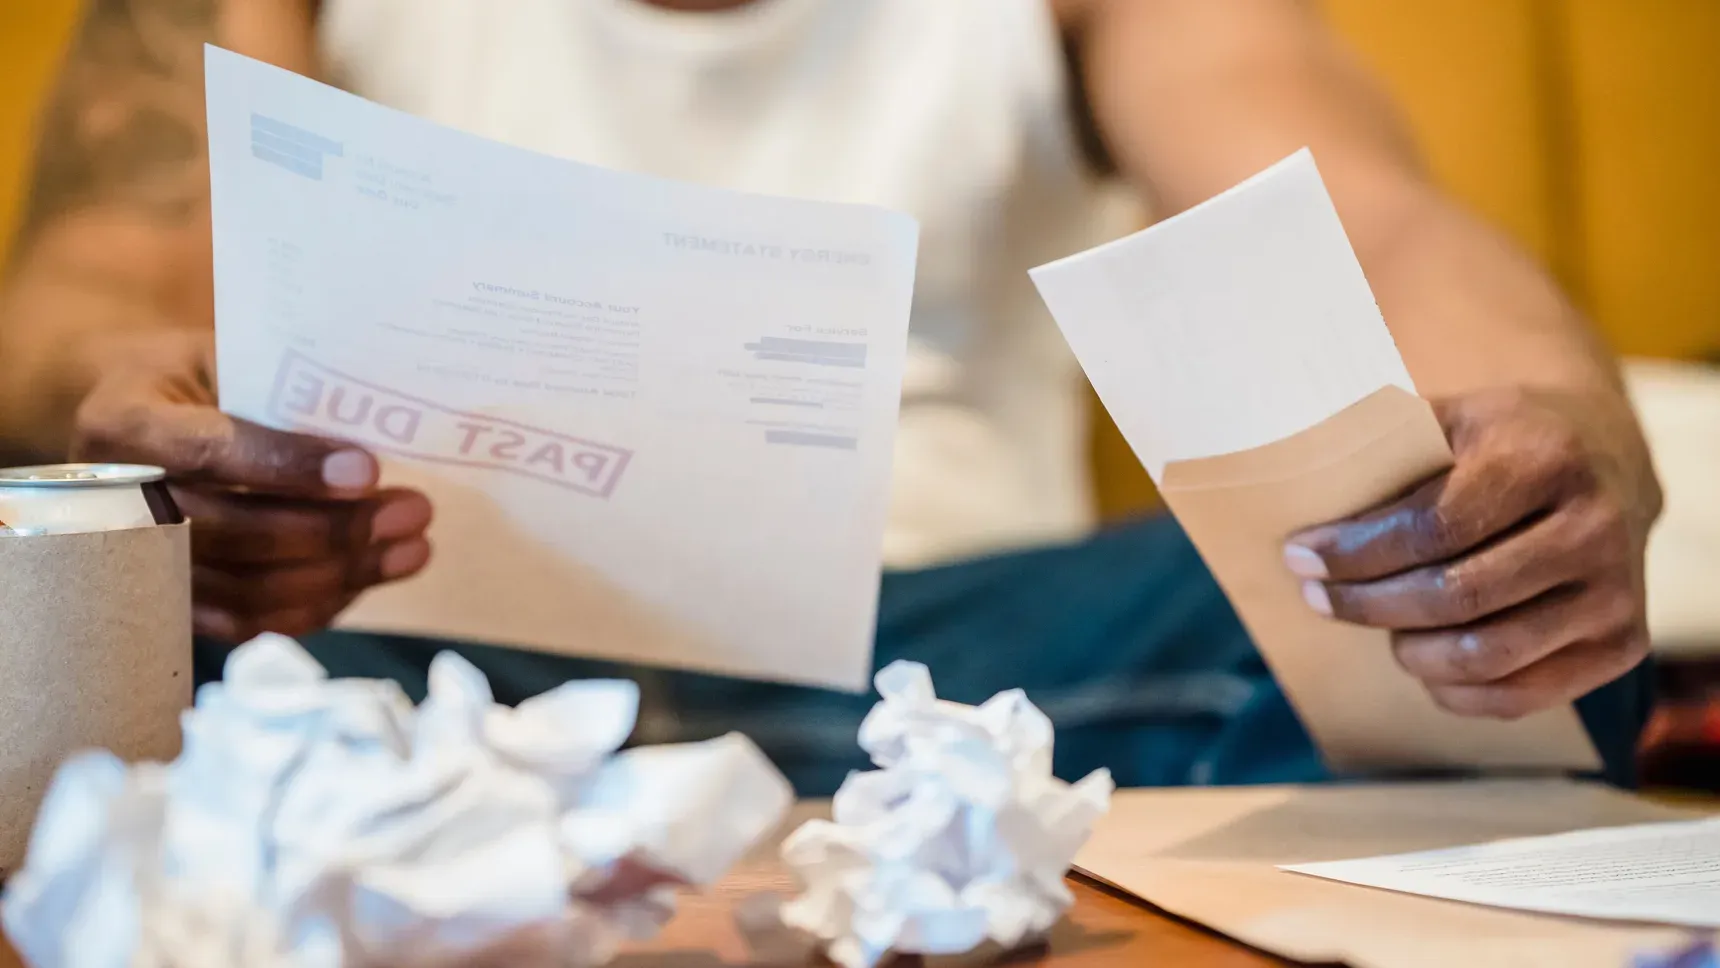
Jemand sichtet Rechnungen an einem Couchtisch

Nicola Barts / Pexels

Warum reicht der Kontoauszug nicht?

Der Kontoauszug zeigt, dass Geld geflossen ist, aber nicht wofür. Für den Betriebsausgabenabzug kommt es genau darauf an: Eine Zahlung über 400 € an einen Elektronikhändler kann ein Firmenlaptop sein oder ein privater Fernseher. Der Beleg beantwortet diese Frage, der Auszug nicht.

Kurz gesagt

Fehlt ein Beleg, entfällt in aller Regel der Betriebsausgabenabzug für diese Ausgabe, und bei der Vorsteuer entfällt der Abzug ohnehin, weil die Mehrwertsteuer nur aus einer ordnungsgemäßen Rechnung gezogen werden kann. Die Beweislast liegt beim Steuerpflichtigen: Das Gesetz über Veranlagung und Einziehung von Steuern verlangt, Bücher und Aufzeichnungen zu führen und auf Verlangen vorzulegen. Ein Kontoauszug allein genügt nicht, weil er zwar die Zahlung belegt, aber nicht den Gegenstand der Leistung. Der erste und beste Weg ist deshalb, die Rechnung beim Lieferanten noch einmal anzufordern, solange der Vorgang frisch ist; bei Abonnements und Zahlungsanbietern liegen Rechnungen meist dauerhaft im Kundenkonto. Wo das nicht gelingt, bleibt eine Eigendokumentation mit Datum, Betrag, Gegenstand und Zahlungsnachweis, die den Abzug nicht sichert, aber die Prüfung nachvollziehbar macht. Belege sind seit 2026 sechs Jahre aufzubewahren, gerechnet ab der Abgabe der Steuererklärung und nicht mehr ab Jahresende.

  • 0 €Abzug ohne Beleg, im Regelfall
  • 15 %Körperschaftsteuer, die der Abzug spart
  • 19 %Vorsteuer, die ohne Rechnung verloren ist
  • 6 JahreAufbewahrung, ab Abgabe der Erklärung
  • beim SteuerpflichtigenWo die Beweislast liegt
Buchhaltung, die diese Fristen kenntVolk Accountant führt Rechnungen, Belege und VAT für Firmen auf Zypern an einer Stelle zusammen.
14 Tage kostenlos testen

Was genau verloren ist

Nicht das Geld. Die Ausgabe ist geflossen, unabhängig davon, ob ein Papier dazu existiert.

Verloren ist der Abzug, und zwar an zwei Stellen:

Ohne Beleg Bei 1.000 € netto
Betriebsausgabenabzug entfällt im Regelfall 150 € mehr Körperschaftsteuer
Vorsteuerabzug entfällt 190 € bleiben bei dir

Zusammen können das bei einer Ausgabe von 1.000 € netto 340 € sein, abhängig davon, ob die Gesellschaft überhaupt zur Mehrwertsteuer registriert ist.

Die Beweislast liegt bei dir

Das Gesetz über Veranlagung und Einziehung von Steuern verlangt, Bücher und Aufzeichnungen zu führen und auf Verlangen vorzulegen.

Daraus folgt eine Richtung, die oft falsch verstanden wird: Die Steuerverwaltung muss nicht beweisen, dass eine Ausgabe privat war. Du musst belegen, dass sie betrieblich war.

Was tatsächlich hilft, in dieser Reihenfolge

1. Beim Lieferanten nachfordern. Der einzige Weg, der den Abzug vollständig rettet. Er gelingt fast immer, solange der Vorgang frisch ist.

2. Im Kundenkonto nachsehen. Bei Software-Abonnements, Hosting, Werbung und Zahlungsanbietern liegen Rechnungen meist dauerhaft zum Herunterladen bereit. Das betrifft einen großen Teil der laufenden Kosten einer kleinen Gesellschaft.

3. Eigendokumentation. Datum, Betrag, Gegenstand der Leistung, Lieferant und Zahlungsnachweis. Sie sichert den Abzug nicht, macht den Vorgang aber nachvollziehbar.

Der eigentliche Fehler liegt davor

Ein Beleg geht selten verloren. Er wird nur nicht eingefordert.

Bei einer Abbuchung von vor drei Wochen weiß man, worum es ging, und der Lieferant schickt die Rechnung ohne Rückfrage. Bei einer von vor elf Monaten weiß man es oft nicht mehr, und der Lieferant findet den Vorgang nicht.

Auffallen kann die Lücke nur an einer Stelle: beim Kontenabgleich. Eine Abbuchung ohne zugeordneten Beleg fällt sonst nirgends auf, weil nichts passiert, wenn man sie übersieht. Siehe Ratgeber zum Kontenabgleich.

Belege scannen: die Lücke entsteht dann nicht

Die drei Wege oben sind Reparatur. Vermeiden lässt sich der Fall nur davor, und zwar mit einer Gewohnheit, die zwei Handgriffe kostet.

In Volk Accountant läuft der Scanner im Browser des Handys, ohne dass etwas installiert wird. Kamera auf den Beleg halten: Die Papierkanten werden erkannt, das Bild entzerrt, daraus entsteht ein sauberes PDF. Die KI liest anschließend sechs Felder aus, Lieferant, Rechnungsnummer, Datum, Betrag, Steuersatz und Ausgabenkategorie, und legt sie zur Bestätigung vor. Gebucht wird nichts ohne diese Bestätigung.

Für den zweiten Weg, über den Belege verloren gehen, das Mailpostfach, gibt es eine eigene E-Mail-Adresse je Firma: Eingangsrechnungen werden dorthin weitergeleitet und genauso gelesen. Niemand muss eine Datei erst herunterladen und dann wieder hochladen.

Beides zielt auf denselben Punkt: Der Beleg liegt am Vorgang und nicht in einer Ablage daneben. Einzelheiten unter Belege mit der Kamera erfassen.

Und danach sechs Jahre aufbewahren

Belege sind sechs Jahre aufzubewahren, seit 2026 gerechnet ab der Abgabe der Erklärung und nicht mehr ab Jahresende. Bei einer Steuerprüfung verlängert sich die Frist um ein Jahr ab Beginn der Prüfung bis zu deren Abschluss.

Praktisch heißt das: Ein Beleg aus 2026 muss bis weit in die 2030er Jahre greifbar sein. Einzelheiten im Ratgeber zum Aufbewahren von Belegen.

Was wir nicht belegen konnten

  • Ob die Steuerverwaltung eine Eigendokumentation akzeptiert. Eine Quelle dazu haben wir nicht gefunden. Wir beschreiben sie als bessere Alternative zu gar nichts, nicht als tragfähigen Ersatz.
  • Ob es eine Bagatellgrenze gibt, unterhalb derer ein vereinfachter Nachweis genügt. Dazu haben wir nichts gefunden.
  • Die genauen Folgen bei einer Prüfung. Dass der Abzug entfällt, ist die naheliegende Rechtsfolge. Ob darüber hinaus Sanktionen drohen, konnten wir nicht klären.

Bei größeren Beträgen gehört die Frage zu jemandem, der sie verantwortet: Zypern-Setup aus einer Hand.

Buchhaltung: der Beleg gehört an die Buchung

Belege gehen verloren, wenn sie getrennt von der Buchung leben, etwa in einem Mailpostfach oder einem Ordner nach Monaten.

In Volk Accountant hängt der Beleg am Vorgang: Die Belegerfassung zeigt, zu welchen Abbuchungen noch einer fehlt, und Banking zeigt die Bewegungen daneben. Diese eine Ansicht ist der Grund, warum die Lücke nach drei Wochen auffällt und nicht nach elf Monaten. Wer eine eigene Ablage behalten will, verbindet sie über Google Drive.

Was im Monat sonst zu tun ist, steht im Ratgeber zum Monatsabschluss.

Auf dieser Seite
FAQ

Beleg verloren: häufige Fragen.

Kann ich die Ausgabe trotzdem abziehen?

Im Regelfall nicht. Der Abzug setzt voraus, dass die Ausgabe betrieblich veranlasst und nachgewiesen ist. Ohne Beleg fehlt der Nachweis, und die Beweislast liegt bei dir, nicht bei der Steuerverwaltung.

Reicht der Kontoauszug?

Nein. Er belegt, dass gezahlt wurde, nicht wofür. Eine Abbuchung über 400 € bei einem Elektronikhändler kann ein Firmenlaptop sein oder ein privater Fernseher, und genau diese Frage entscheidet über den Abzug. Als Ergänzung zu einer Eigendokumentation ist er nützlich, als Ersatz für den Beleg nicht.

Was ist mit der Vorsteuer?

Die ist ohne ordnungsgemäße Rechnung verloren, und zwar strenger als beim Betriebsausgabenabzug. Die Mehrwertsteuer lässt sich nur aus einer Rechnung ziehen, die die Pflichtangaben enthält. Bei 19 % sind das bei einer Ausgabe von 1.000 € netto 190 €, die bei dir bleiben.

Was mache ich zuerst?

Die Rechnung beim Lieferanten noch einmal anfordern. Das ist der einzige Weg, der den Abzug vollständig rettet, und er gelingt fast immer, solange der Vorgang frisch ist. Bei Abonnements, Software und Zahlungsanbietern liegen Rechnungen meist dauerhaft im Kundenkonto zum Herunterladen.

Hilft eine Eigenbelegerstellung?

Sie sichert den Abzug nicht, aber sie ist besser als nichts. Datum, Betrag, Gegenstand der Leistung, Lieferant und ein Zahlungsnachweis machen den Vorgang nachvollziehbar. Ob die Steuerverwaltung sie akzeptiert, konnten wir nicht an einer Quelle belegen und geben es deshalb nicht als gesichert aus.

Wie lange muss ich Belege aufbewahren?

Sechs Jahre, seit 2026 gerechnet ab der Abgabefrist der Erklärung oder dem tatsächlichen Abgabetag, je nachdem was später liegt. Vorher lief die Frist ab Jahresende. Bei einer Steuerprüfung verlängert sie sich um ein Jahr ab Beginn der Prüfung bis zu deren Abschluss.

Wann merkt man überhaupt, dass ein Beleg fehlt?

Beim Kontenabgleich, und nur dort. Eine Abbuchung ohne zugeordneten Beleg fällt sonst nirgends auf. Wer monatlich abgleicht, findet die Lücke nach Wochen und kann nachfordern. Wer jährlich abgleicht, findet sie nach Monaten, und dann ist es meist zu spät.

Software für zyprische Buchhaltung im Vergleich

Wir stellen Volk Accountant offen neben andere Anbieter – mit Quelle und Prüfdatum für jede Angabe.

Quellen

Inhaltlich geprüft am 16. Oktober 2026. Kein Steuerrat: Diese Seite erklärt die Regeln allgemein. Für deinen Fall entscheidet dein Steuerberater.

Der Beleg gehört an die Buchung

Volk Accountant zeigt, zu welchen Abbuchungen noch ein Beleg fehlt, solange er sich noch beschaffen lässt. Ab 29 € im Monat.

14 Tage kostenlos starten
Keine KreditkarteServer in Frankfurt, verschlüsselt